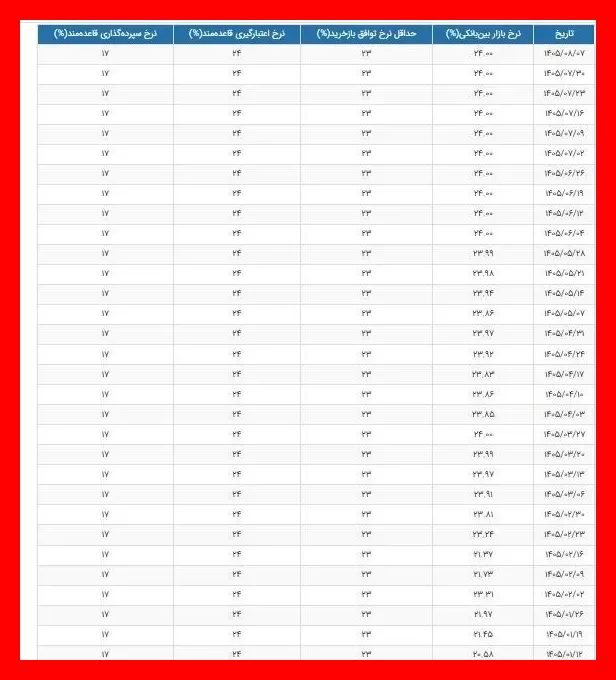
بررسی دقیق روند دادههای مالی در ماههای اخیر نشان میدهد که بازار شبانه پول از حالت نوسانی و واکنشهای لحظهای خارج شده و به یک الگوی انضباطی ساختاری دست یافته است. تحلیل تحولات از هفته منتهی به چهارم شهریور تا هفتم آبان ماه نشان میدهد که نرخ سود بینبانکی بدون کوچکترین تغییری حتی یک صدم درصد، به مدت ۱۰ هفته متوالی روی عدد ۲۴٫۰۰ درصد ثابت مانده است. این پایداری در بازاری که به صورت ترکیبی و بر اساس تقاضای روزانه بانکها برای تسویه وجوه شکل میگیرد، رویدادی کمنظیر و شاید بیسابقه در سالهای اخیر تلقی میشود.
زمانی که شاخص کلیدی بازار شبانه پول برای نزدیک به دو ماه و نیم بدون تغییر باقی میماند، اولین برداشت کارشناسی این است که دست پنهان سیاستگذار پولی با بهرهگیری از ابزارهای دالان نرخ سود، نرخها را در سطحی که هدفگذاری شده، ثابت نگه داشته است. این رفتار نشان میدهد که بانک مرکزی در حال اجرای یک الگوی تثبیتشده برای مدیریت انتظارات بازار پول است تا با ارسال سیگنالی یکنواخت به کل سیستم بانکی و بازار سرمایه، ثبات را حفظ کند.
بررسی ساختار دالان نرخ سود؛ چرا نرخ در سقف ثابت ماند؟
برای درک عمیقتر این پدیده باید منطق کارکرد دالان نرخ سود (Interest Rate Corridor) را مرور کرد. در این سیستم، سه نرخ کلیدی تعریف میشود: کف دالان که نرخ سپردهگذاری قاعدهمند است (۱۷ درصد) و بانکها میتوانند مازاد نقدینگی خود را با این نرخ نزد بانک مرکزی سپردهگذاری کنند؛ سقف دالان که نرخ اعتبارگیری قاعدهمند (۲۴ درصد) است و برای تسویه کسریهای اضطراری بانکها با استفاده از داراییهای وثیقهای به کار میرود؛ و در نهایت نرخ توافق بازخرید یا ریپو (۲۳ درصد) که به عنوان ابزار اصلی مداخله در عملیات بازار باز استفاده میشود.
وقتی نرخ بازار بینبانکی دقیقاً روی ۲۴ درصد و به مدت ۱۰ هفته متوالی قرار میگیرد، به زبان ساده یعنی نرخ بازار شبانه کاملاً بر سقف دالان منطبق شده است. این وضعیت پیامی روشن درباره وضعیت نقدینگی در شبکه بانکی دارد. زمانی که نرخ بازار آزاد بین بانکها از نرخ مداخله اولیه (۲۳ درصد) فاصله گرفته و به سقف ۲۴ درصد میرسد و همانجا ثابت میماند، مشخص میشود تقاضای نقدینگی شبانه بسیار بالا است و بانکهایی که کسری دارند، حاضرند تا سقف مجاز هزینه پرداخت کنند. در واقع، نرخ بازار به مرز بالایی تکیه زده و اگر سقف قانونی ۲۴ درصد نبود، این تقاضا میتوانست نرخ را به سطوح بالاتر هدایت کند.
تأثیرات سیاست تثبیت نرخ بر متغیرهای کلان پولی و تورم
از دیدگاه ادبیات مدرن بانکداری مرکزی، ثابت نگه داشتن نرخ سود بینبانکی در سطوح بالا یکی از روشهای کلاسیک برای اعمال سیاست انقباضی پولی بدون تغییر مستقیم نرخهای سپرده و تسهیلات اجباری است. بانک مرکزی با حفظ نرخ در سقف ۲۴ درصد، هزینه تأمین مالی بانکها را بالا نگه داشته است. این اقدام دو تأثیر همزمان بر متغیرهای کلان اقتصادی دارد:
اولاً، هزینه بالای استقراض شبانه بانکها را مجبور میکند در اعطای تسهیلات جدید و خلق اعتبار انبساطی با دقت بیشتری عمل کنند. وقتی بانکی بداند برای جبران کسری نقدینگی باید در بازار بینبانکی یا از طریق اعتبارگیری قاعدهمند ۲۴ درصد هزینه پرداخت کند، انگیزه کمتری برای اتخاذ رفتارهای پرریسک پولی خواهد داشت. این مکانیزم مستقیماً به عنوان بازدارنده رشد ضریب فزاینده و کل نقدینگی عمل میکند.
ثانیاً، این ثبات در نرخ سود، سیگنال ضدرکود و تورمی قوی به فعالان اقتصادی ارسال میکند. در شرایطی که انتظارات تورمی میتواند بازار داراییها را بیثبات کند، تثبیت نرخ پول در سطح بالا نرخ تنزیل را در محاسبات سرمایهگذاران افزایش داده و تا حدی سرعت گردش پول را کاهش میدهد.
چالشهای پنهان؛ ناترازیهای ساختاری در پس آرامش ظاهری
با وجود تمام مزایای تحلیلی و کارکردی این تثبیت نرخ، نمیتوان از جنبههای چالشبرانگیز آن چشمپوشی کرد. ایستایی ۱۰ هفتهای نرخ روی سقف دالان نشاندهنده ناترازی مزمن و عمیق در توزیع نقدینگی میان بانکها است.
در یک بازار پول روان و متعادل، نرخ سود باید در میانه دالان (نزدیک به نرخ ریپو ۲۳ درصد) نوسان کند؛ زیرا در شرایط عادی، بانکهای دارای مازاد و کسری میتوانند بدون فشار بر سقف اعتبارگیری، نیازهای یکدیگر را برآورده سازند. اما لنگر انداختن نرخ روی ۲۴ درصد نشان میدهد جریان نقدینگی میان بانکها دچار انسداد شده و بانکهای دارای مازاد تمایل چندانی به اعطای تسهیلات بدون وثیقه به بانکهای ضعیفتر ندارند، یا میزان کسری کل شبکه به حدی بالاست که فقط با مداخله مستقیم و استفاده از ابزار سقف دالان قابل جبران است.
این وضعیت، هزینه واقعی نرخ سود را برای بانکهای ناتراز بسیار سنگین میکند. ادامه پرداخت سود ۲۴ درصدی برای تسویههای روزانه، هزینه مالی این بانکها را به شکل تصاعدی افزایش میدهد و در صورت عدم اصلاح ساختاری، میتواند در میانمدت منشأ رشد پایه پولی از محل استقراض و اضافه برداشت شود.
آینده پیش رو و الزامات حفظ تعادل موجود
در نهایت میتوان گفت که ثبات ۱۰ هفتهای نرخ سود بینبانکی روی کانال ۲۴ درصد، نتیجه یک «توازن ارادی و کنترلشده» از سوی بانک مرکزی است. این سیاست توانسته از نوسانات مخرب کوتاهمدت جلوگیری کرده و دامنه تغییرات نرخ را به صفر برساند، اما ارزیابی نهایی کارایی این سیاست به اقدامات بعدی سیاستگذار بستگی دارد.
اگر بانک مرکزی بتواند همزمان با حفظ این انضباط نرخ، روند اصلاح ترازنامه بانکهای ناتراز و مدیریت خطوط اعتباری را پیش ببرد، این ثبات ۲۴ درصدی میتواند پایهای برای کاهش تدریجی نرخ تورم و هدایت نرخها به سمت میانه دالان باشد. اما اگر این تثبیت صرفاً برای حفظ ظاهر بازار انجام شود و ریشههای تقاضای بالای نقدینگی نادیده گرفته یا سرکوب شود، تعادل موجود شکننده خواهد بود و با کوچکترین شوک در بخش واقعی اقتصاد یا تغییر سیاستهای اعتباری، احتمال جابهجایی مرزهای دالان یا خروج نرخ از کنترل وجود خواهد داشت.
انتهای پیام/