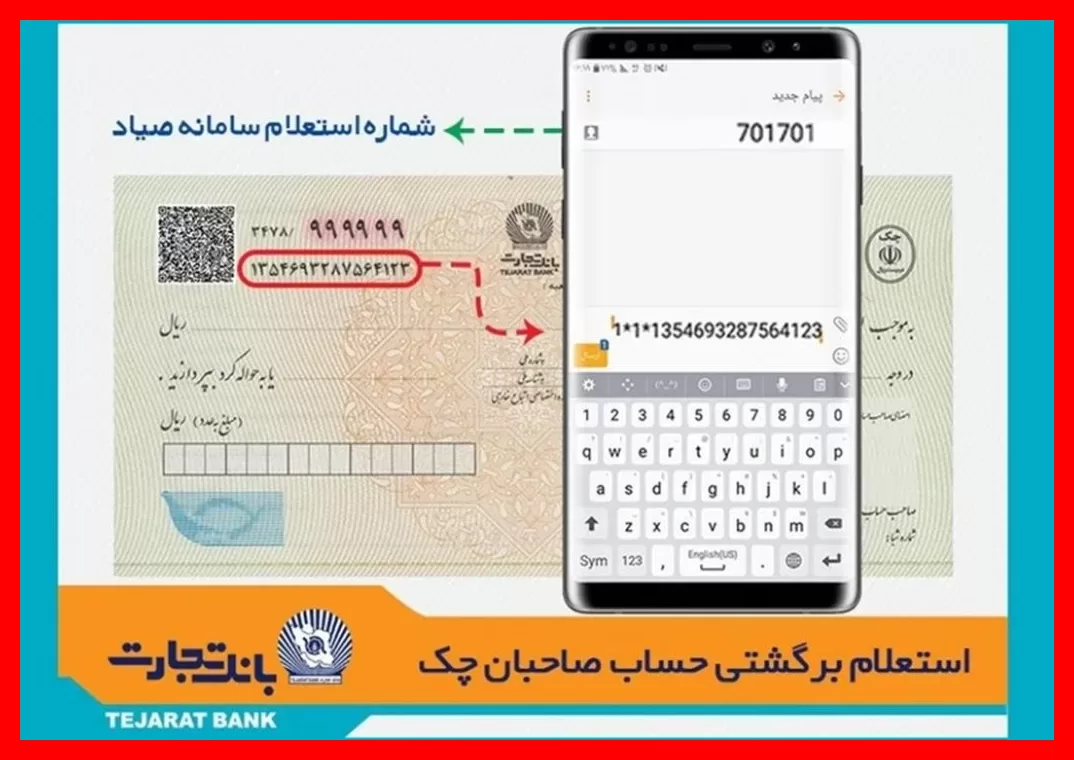
براساس گزارش سایت طلا، در سالهای گذشته، اطلاعات مربوط به تراکنشهای بانکی، به خصوص واریزیها به حسابهای تجاری و تراکنشهایی که از طریق دستگاههای کارتخوان ثبت میشد، از جمله مبانی اصلی در ارزیابی عملکرد مالی صاحبان مشاغل محسوب میشد. اما باید توجه داشت که بخشی از مبادلات اقتصادی به وسیله چک انجام میپذیرد و این موضوع میتواند باعث ارائه تصویری ناقص از حجم واقعی فعالیتهای مالی برخی مودیان شود.
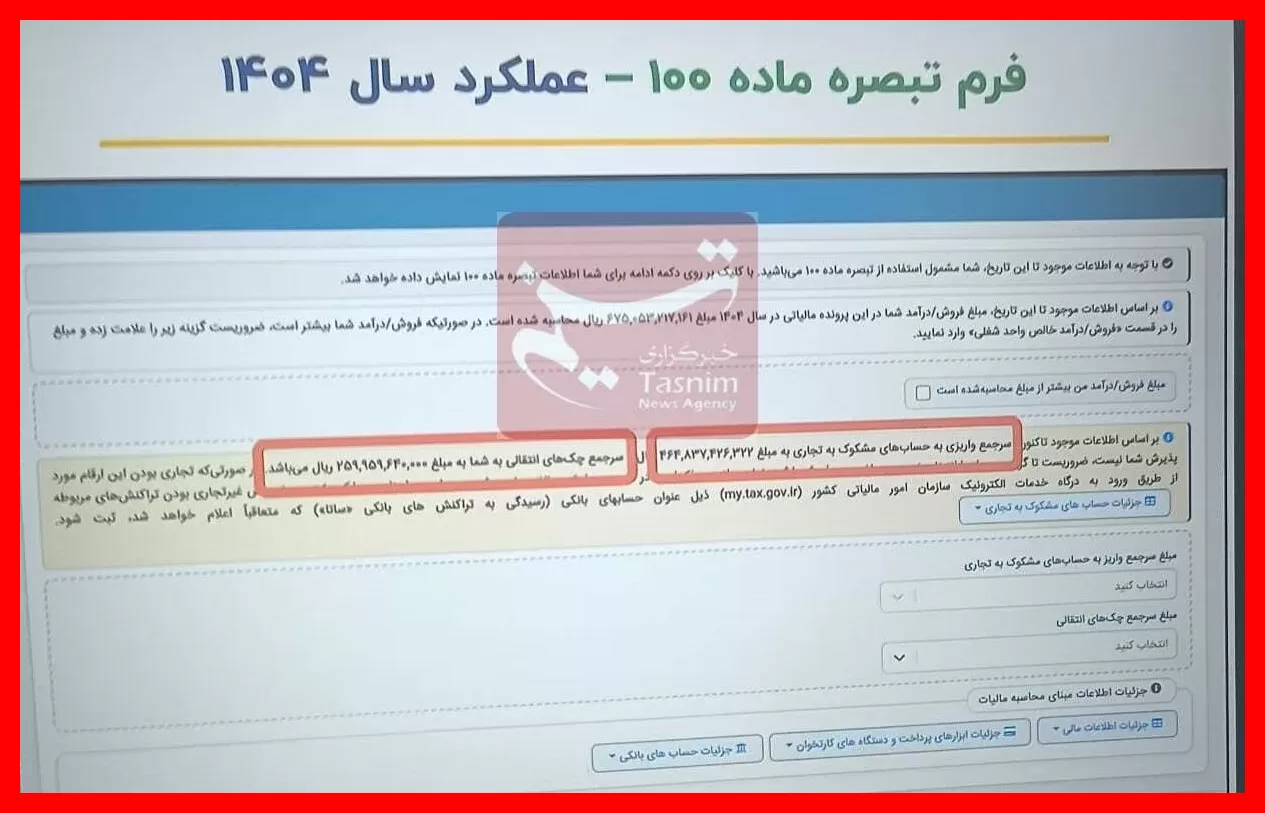
اکنون با ورود اطلاعات چکهای صیادی وصولشده به فرایند محاسبه مالیات عملکرد، سازمان امور مالیاتی دسترسی بیشتری به دادههای گردش مالی مودیان پیدا کرده و میتواند این اطلاعات را با سایر دادههای مالی تطبیق دهد. این اقدام از دیدگاه سیاستگذاری مالیاتی، گامی مهم در جهت توسعه رصد دقیقتر جریانهای مالی و کاهش اتکا به یک ابزار پرداخت خاص برای برآورد فعالیتهای اقتصادی به شمار میرود.
تغییرات در مبنای برآورد عملکرد مالیاتی اصناف
اهمیت این تغییر زمانی بیشتر مشخص میشود که تفاوت میان ابزارهای پرداخت را در نظر بگیریم. همه مبادلات اقتصادی صرفاً از طریق کارتخوان انجام نمیشود و چک یکی از ابزارهای رایج مورد استفاده در معاملات تجاری است. بنابراین، محدود کردن بررسی گردش مالی تنها به تراکنشهای کارتخوان و واریزیهای بانکی بدون در نظر گرفتن سایر روشهای پرداخت، میتواند در برخی موارد باعث اختلاف میان اطلاعات ثبتشده در سامانههای مالیاتی و حجم واقعی فعالیتهای اقتصادی شود.
ورود اطلاعات چکهای صیادی وصولشده به محاسبات مالیاتی، میتواند بخشی از این شکاف اطلاعاتی را جبران کند. البته باید توجه داشت که مبلغ چک وصولشده لزوماً برابر با درآمد یا سود مودی نیست، چرا که ممکن است چکها به منظور تسویه بدهیها، خرید مواد اولیه، بازپرداخت تعهدات یا سایر تراکنشهای مالی صادر شده باشند. بنابراین، نحوه تفکیک دقیق درآمد واقعی از جابهجاییهای مالی و جلوگیری از محاسبه دوگانه مبالغ، نقش بسیار مهمی در اثرات نهایی این تغییر دارد.
تأثیر تغییر جدید بر مالیات مقطوع مودیان
تبصره ماده 100 قانون مالیاتهای مستقیم، چارچوبی را برای تعیین مالیات مقطوع گروهی از صاحبان مشاغل واجد شرایط فراهم میکند. در این سازوکار، اطلاعات در اختیار سازمان امور مالیاتی نقش کلیدی در برآورد عملکرد مودی دارد و تغییر در نوع دادههای مورد استفاده میتواند بر نتایج محاسبات مالیاتی تأثیرگذار باشد.
بر این اساس، اضافه شدن اطلاعات چکهای صیادی وصولشده ممکن است برای برخی از صاحبان مشاغلی که بخش قابل توجهی از معاملات خود را به وسیله چک انجام میدهند، اهمیت بیشتری داشته باشد. البته ورود اطلاعات چک به محاسبات به معنای افزایش قطعی مالیات همه مودیان نیست و میزان اثرگذاری آن بستگی به نحوه محاسبه، ماهیت تراکنشها و سایر دادههای مالی هر مودی دارد.
از منظر عدالت مالیاتی نیز، این تغییر میتواند به شناسایی دقیقتر فعالیتهای اقتصادی مودیان و کاهش تفاوت میان روشهای پرداخت در محاسبه مالیات کمک کند؛ البته به شرط آنکه اطلاعات چکها با سایر دادهها تطبیق یافته و مبالغی که ماهیت درآمدی ندارند، به عنوان درآمد مشمول مالیات لحاظ نشوند.
مهلت تکمیل فرمهای تبصره 100
فرمهای مربوط به تبصره 100 برای عملکرد سال 1404 باید تا تاریخ 15 آبان ماه تکمیل گردند. مودیان مشمول این سازوکار باید هنگام بررسی اطلاعات و مالیات تعیینشده، تغییرات اعمالشده در دادههای مورد استفاده را مدنظر قرار دهند.
در پایان، میزان تأثیرگذاری این تغییر به جزئیات اجرایی سازمان امور مالیاتی، روش محاسبه اطلاعات چکهای وصولشده و امکان بررسی و اصلاح احتمالی مغایرتها وابسته است.
انتهای پیام/