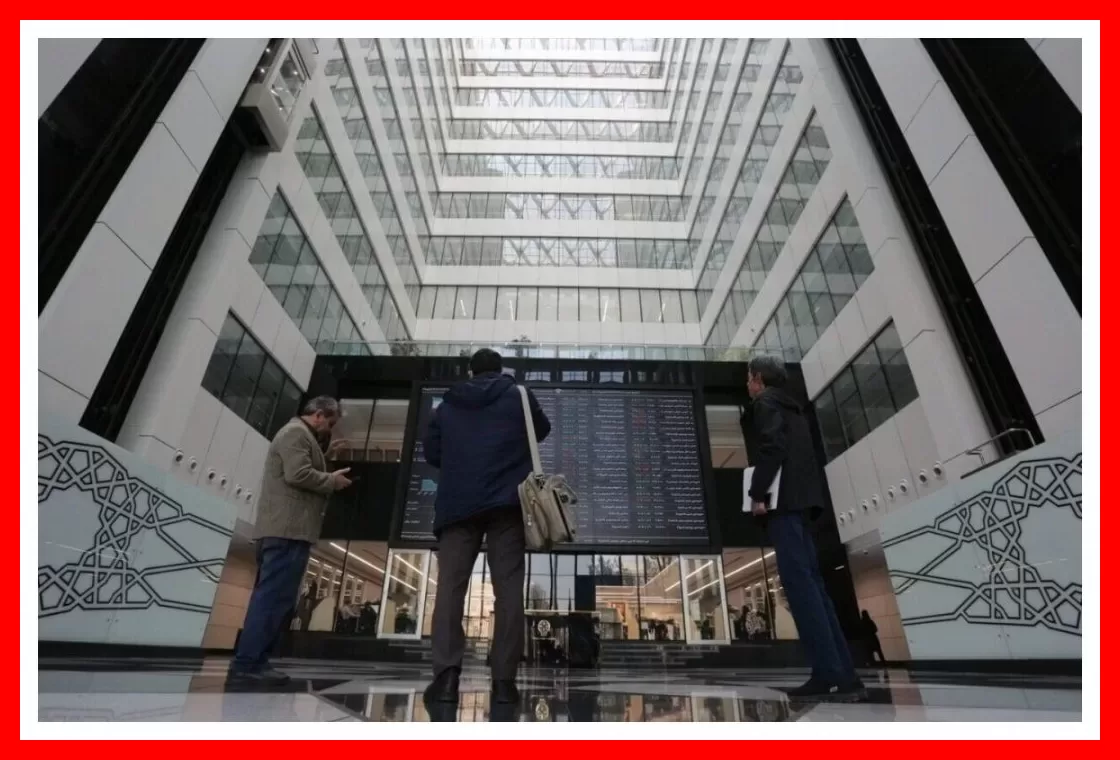
بر اساس گزارش سایت طلا، شاخص کل بورس در پایان معاملات امروز با افزایش ۰.۶۸ درصدی به سطح ۸ میلیون و ۶۹ هزار واحد رسید. بهرغم این رشد، افزایش عرضهها در نمادهای کوچک و متوسط موجب شد تا شاخص هموزن و شاخص فرابورس به ترتیب ۰.۱۸ و ۰.۲۶ درصد از ارتفاع روز قبل خود کاسته و کاهش یابند.
در پایان معاملات امروز، تعداد ۴۵۳ نماد با ارزشی معادل ۴.۹ هزار میلیارد تومان در محدوده منفی قرار گرفتند و در مقابل، ۴۰۴ نماد با ارزشی بالغ بر ۶.۶ هزار میلیارد تومان در محدوده مثبت به فعالیت خود پایان دادند.
حجم معاملات خرد سهام در طول روز به ۶۱ میلیارد برگه سهم رسید و ارزش معاملات خرد نزدیک به ۴۲ هزار میلیارد تومان گزارش شد.
سرمایهگذاران حقیقی برخلاف روند چند روز گذشته، امروز مبلغ ۹۸۷ میلیارد تومان پول جدید وارد بازار کردند.
صندوقهای درآمد ثابت و صندوقهای طلا به ترتیب تا این لحظه ۶۰۶ و ۶۷۱ میلیارد تومان از داراییهای خود را از دست دادهاند، در حالی که صندوقهای نقره توانستهاند ۴۴ میلیارد تومان جذب سرمایه جدید داشته باشند.
آبانماه معمولاً برای بورس تهران ماهی کمرمق و پرچالش بوده است. بررسی عملکرد شاخص کل در ۱۸ سال گذشته نشان میدهد میانگین بازدهی این شاخص در این ماه حدود ۰.۵ درصد بوده و احتمال ثبت بازدهی مثبت یا منفی تقریباً برابر است. امسال نیز کاهش نسبت قیمت به درآمد بازار از محدوده ۱۰ به ۷.۳ واحد و انتشار گزارشهای مطلوب شرکتها نشانههایی از بهبود ارزندگی سهام را نشان داده است. با این حال، استمرار ریسکهای سیاسی ممکن است مانع تبدیل این ظرفیت به رشد پایدار بورس شود.
همچنین احتمال کسب بازدهی مثبت یا منفی در این ماه تقریباً برابر است؛ آماری که نشاندهنده دشواری پیشبینی مسیر بورس در دومین ماه پاییز است. بنابراین، به نظر میرسد بازار سرمایه در آبان ماه امسال با مجموعهای از ریسکها و فرصتها روبرو باشد. انتشار گزارشهای مناسب شرکتهای بورسی و تعدیل نسبت قیمت به درآمد (P/E) بازار از محدوده ۱۰ به ۷.۳ واحد از جمله عواملی هستند که ارزندگی سهام را تقویت کردهاند. در مقابل، افزایش ریسکهای سیاسی و نظامی میتواند بهصورت موقت باعث نوسانات بازارها از جمله بورس تهران شود. بررسی روند تاریخی بازار نشان میدهد که وضعیت ارزندگی سهام در ابتدای آبان ماه میتواند نقش مهمی در تعیین مسیر شاخصها داشته باشد. به عبارت دیگر، هرچند کاهش نسبت P/E به محدودههای پایینتر ظرفیت رشد قیمتها را افزایش میدهد، تحقق این ظرفیت همچنان به شرایط سیاسی، انتظارات سرمایهگذاران و چشمانداز سودآوری شرکتها وابسته است.
برخلاف برخی ماههای سال که شاخص کل بورس در آنها عملکرد مثبت و احتمال بیشتری برای ثبت بازدهی صعودی داشته است، آبانماه برای بازار سرمایه ماهی با کارنامهای متغیر و پرتلاطم بوده است. میانگین بازدهی نزدیک به صفر در این ماه نشان میدهد که عملکرد تاریخی بورس در آبان بیشتر تحت تأثیر شرایط خاص اقتصادی و سیاسی هر سال بوده تا روندی صعودی یا نزولی پایدار. در چنین فضایی، بررسی میانگین بازدهی به تنهایی نمیتواند تصویر کاملی از وضعیت بازار ارائه دهد و توجه به دلایل شکلگیری بازدهیهای مثبت و منفی نیز اهمیت دارد. در سالهایی که بورس توانسته با تعدیل نسبت P/E و انتشار گزارشهای مناسب شرکتها بخشی از ارزندگی خود را حفظ کند، عملکرد بهتری در هشتمین ماه سال به ثبت رسیده است. با این حال، دادههای تاریخی نشان میدهند که حتی در این شرایط نیز کسب بازدهی مثبت قابلتوجه در آبانماه چندان رایج نبوده است. به جز سالهای ۱۴۰۱ و ۱۴۰۳ که رالی قدرتمندی نصیب شاخص کل بورس شد، بازدهیهای مثبت قابلتوجه در این ماه کمتر مشاهده شده است. این موضوع نشان میدهد که رشدهای قوی آبانماه در مواردی با شرایط ویژه بازار و نه صرفاً ویژگیهای فصلی معاملات مرتبط بودهاند.
در آبان امسال نیز همزمانی ریسکهای سیاسی از یک سو و انتشار گزارشهای مناسب شرکتها از سوی دیگر، شرایطی دوگانه برای بازار سهام ایجاد کرده است. از یک طرف، گزارشهای ۶ ماهه و رشد قابل توجه سودآوری شرکتها در تابستان امسال موجب شد نسبت P/E بورس از محدوده ۱۰ واحد در اواسط مهرماه به ۷.۳ واحد کاهش یابد. از طرف دیگر، ادامه نااطمینانیهای سیاسی و نظامی میتواند مانع شود که کاهش نسبتهای ارزشگذاری به افزایش پایدار تقاضا منجر شود. در نتیجه، بازار در وضعیتی قرار گرفته که هم نشانههایی از بهبود ارزندگی دیده میشود و هم عوامل بازدارندهای وجود دارند که میتوانند روند قیمتها را تحت تأثیر قرار دهند.
با این حال، کاهش نسبت P/E به معنای پایان ریسکهای بازار نیست. این نسبت به انتظارات از سودآوری آینده وابسته است و در صورت تغییر چشمانداز فعالیت شرکتها، ممکن است حتی با کاهش قیمت سهام نیز وضعیت ارزشگذاری آنها چندان جذاب نباشد. برای مثال، تشدید نااطمینانیهای سیاسی و نظامی میتواند بر انتظارات سرمایهگذاران، هزینههای تولید، صادرات و چشمانداز فروش برخی صنایع تأثیر بگذارد. در چنین شرایطی، سرمایهگذاران ممکن است برای پذیرش ریسک بیشتر، بازده مورد انتظار بالاتری بخواهند و همین موضوع به کاهش نسبتهای ارزشگذاری منجر شود.