طبق گزارش منتشر شده در سایت طلا و بر اساس نمودار مورد اشاره، اگر سال ۱۳۹۸ را به عنوان نقطه شروع مقایسه انتخاب کنیم، تا پایان شهریور ۱۴۰۵ نرخ رشد تجمعی بازار مسکن همچنان از رشد نرخ دلار پیشی گرفته است. به عبارت دیگر، در بازه زمانی بلندمدت، قیمت مسکن در منطقه ۶ تهران افزایش چشمگیری داشته که از رشد دلار بیشتر بوده است.
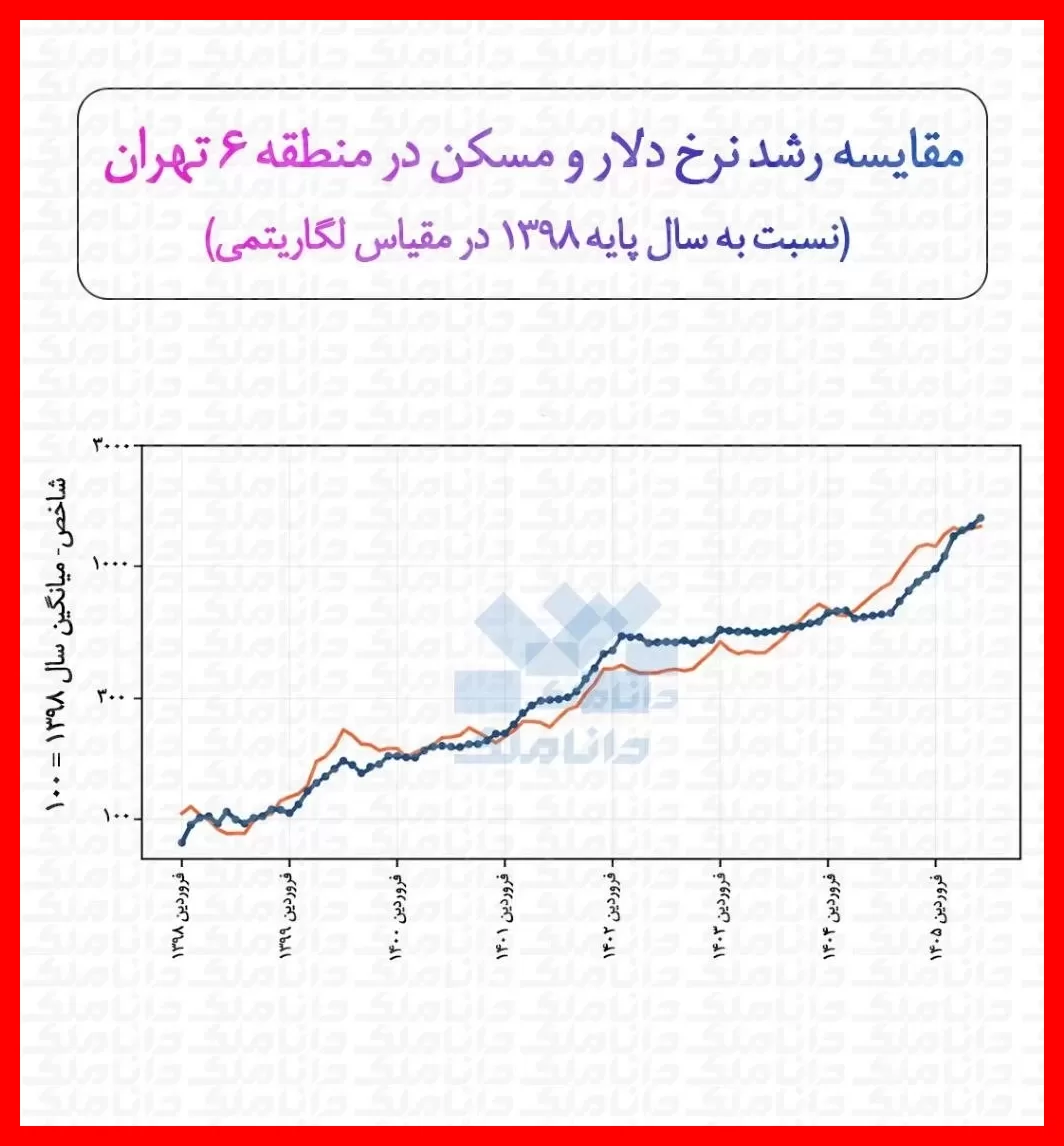
اما هنگامی که دورههای زمانی کوتاهتر به خصوص پس از سال ۱۴۰۲ بررسی میشود، تصویر متفاوتی از روند بازار به دست میآید. در زمانهایی که شوکهای ارزی رخ دادهاند، شیب افزایش قیمت دلار (خط نارنجی) بیشتر از شیب رشد قیمت مسکن (خط آبی) بوده است. همچنین، در برخی بازههای زمانی، قیمت مسکن تقریبا بدون تغییر باقی مانده است؛ به عنوان مثال، در بازه زمانی فروردین ۱۴۰۲ تا تیر ۱۴۰۴، نرخ رشد دلار از رشد قیمت مسکن پیشی گرفته است.
از طرف دیگر، فاصله میان نوارهای عمودی نارنجی روی نمودار نشان میدهد که فواصل زمانی میان شوکهای ارزی کوتاهتر شده و این شوکها با تکرار بیشتری رخ میدهند. این مسئله باعث شده است که بازار مسکن در سالهای اخیر با دورههای زمانی کوتاهتر برای واکنش به جهشهای ارزی مواجه شود.
هزینه فرصت مسکن در مقابل دلار چیست؟
هزینه فرصت به معنای این است که حتی اگر در بلندمدت مسکن بازدهی بیشتری نسبت به دلار داشته باشد، در برخی دورههای اخیر نگهداری ملک به جای دلار به معنای از دست دادن یک بازده بالقوه بوده است.
برای نمونه، فرض کنید فردی در ابتدای یک دوره زمانی، سرمایه خود را به جای دلار در یک ملک سرمایهگذاری کند. اگر در طول آن دوره دلار ۵۰ درصد افزایش قیمت داشته باشد، ولی قیمت ملک فقط ۲۰ درصد رشد کند، مالک ملک در این مدت ۲۰ درصد رشد دارایی داشته است اما در مقایسه با دلار ۳۰ واحد درصد بازدهی کمتر کسب کرده است. این ۳۰ واحد درصد به سادگی همان «هزینه فرصت» ناشی از انتخاب مسکن به جای دلار است.
بنابراین، زمانی که گفته میشود «هزینه فرصت خود را پوشش نداده»، منظور این است که:
از حوالی سال ۱۴۰۲ به بعد، در برخی دورهها رشد قیمت مسکن به اندازهای نبوده که بازدهی از دست رفته سرمایهگذار به دلیل انتخاب مسکن به جای دلار را جبران کند.
این موضوع با نتیجهگیری کلی بلندمدت در تضاد نیست؛ چرا که مقایسه در بازههای زمانی بلندمدت میتواند به نفع رشد تجمعی مسکن باشد، اما در دورههای کوتاهمدت و به خصوص در بازههای زمانی وقوع شوکهای ارزی، دلار توانسته است سریعتر از مسکن رشد کند.
علیرغم اینکه در افق بلندمدت رشد قیمت مسکن بیشتر از دلار بوده است، از حدود سال ۱۴۰۲ به بعد و هنگام وقوع شوکهای ارزی، سرعت رشد مسکن عمدتاً کمتر از دلار بوده و در نتیجه بازدهی از دست رفته به دلیل انتخاب مسکن به جای دلار در برخی از این دورهها جبران نشده است.