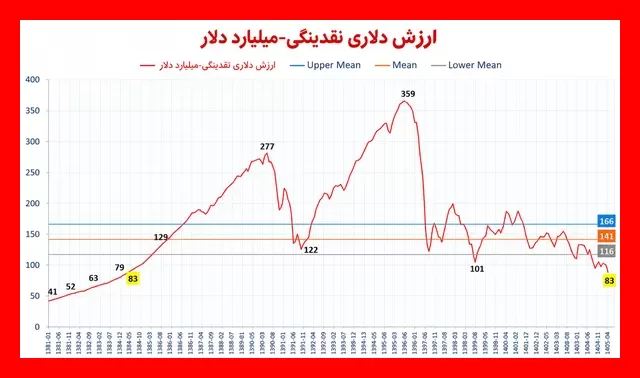
یکی از جالبترین و در عین حال پیچیدهترین چهرههای اقتصاد ایران زمانی نمایان میشود که حجم نقدینگی به جای ریال، با دلار سنجیده شود. برآوردهای منتشرشده نشان میدهد که ارزش دلاری نقدینگی به حدود ۸۳ میلیارد دلار کاهش یافته است؛ این در حالی است که میانگین تاریخی این شاخص حدود ۱۴۱ میلیارد دلار و حد پایین آن نزدیک به ۱۱۶ میلیارد دلار برآورد شده است.
بنابراین، شاخص کنونی نزدیک به ۴۱ درصد پایینتر از میانگین تاریخی و تقریباً ۲۸ درصد کمتر از کف محدوده تاریخی قرار دارد.
تناقض اصلی دقیقاً در همین نقطه نهفته است. اقتصاد ایران نه تنها با کمبود رشد نقدینگی مواجه نیست، بلکه حجم نقدینگی در پایان مرداد ۱۴۰۵ به حدود ۱۸ هزار و ۵۴۱ همت رسیده و رشد سالانه آن ۵۳.۳ درصد بوده است. تازهترین اظهارات رئیسکل بانک مرکزی نیز از رشد نقطهبهنقطه ۵۴.۳ درصدی نقدینگی در مرداد ۱۴۰۵ حکایت دارد.
۸۳ میلیارد دلار؛ عددی که باید با دقت تفسیر شود
«ارزش دلاری نقدینگی» یک متغیر رسمی مانند حجم پول یا پایه پولی نیست، بلکه یک نسبت تحلیلی است که با تقسیم حجم ریالی نقدینگی بر نرخ ارز ــ معمولاً دلار آزاد ــ به دست میآید. بنابراین، تغییر در هر یک از این دو مولفه میتواند به جابهجایی این شاخص منجر شود.
از این رو، رسیدن این شاخص به ۸۳ میلیارد دلار نباید به معنای کاهش نقدینگی یا کوچک شدن اقتصاد ایران به بزرگی اقتصاد سال ۱۳۸۴ تلقی شود.
چنین نتیجهگیریای از منظر اقتصادی صحیح نیست. این رقم به روشنی نشان میدهد که ارزش دلاری موجودی نقدینگی ریالی، با توجه به نرخ ارز مورد استفاده در محاسبه، به شدت فشرده شده است.
اهمیت عدد ۸۳ میلیارد دلار در مقایسه با دورههای تاریخی بیشتر مشهود میشود. منبع اولیه این محاسبه میانگین بلندمدت را ۱۴۱ میلیارد دلار و سقف تاریخی را حدود ۳۵۹ میلیارد دلار در مرداد ۱۳۹۶ برآورد کرده است. بنابراین، شاخص کنونی کمتر از یکچهارم قله آن دوره است.
دلار حتی از چاپ پول هم سریعتر افزایش یافت
در نگاه نخست شاید کاهش ارزش دلاری نقدینگی در شرایطی که خود نقدینگی بیش از ۵۰ درصد رشد داشته است، عجیب به نظر برسد، اما محاسبات این شاخص خود تناقضی ندارد. اگر مخرج کسر، یعنی نرخ دلار، سریعتر از صورت کسر رشد کند، نسبت به طور طبیعی کاهش پیدا میکند.
این نکته دقیقاً وضعیت فعلی را معنا میبخشد. نقدینگی اسفند ۱۴۰۴ نسبت به سال قبل ۵۳.۳ درصد افزایش یافته بود و رشد نقطهبهنقطه آن در مرداد ۱۴۰۵ نیز طبق اعلام رئیسکل بانک مرکزی به ۵۴.۳ درصد رسیده است. با وجود این رشد بسیار بالا، ارزش دلاری نقدینگی کاهش یافته است. این وضعیت میتواند نشانهای از پیشتازی نرخ ارز نسبت به متغیرهای پولی باشد.
پیام سه کف تاریخی چیست؟
جذابترین قسمت نمودار مقایسه وضعیت کنونی با دورههای شوک ارزی گذشته است. دادههای منبع اولیه برای سالهای ۱۳۹۱، ۱۳۹۷ و ۱۳۹۹ محدودههای ۱۲۲، ۱۱۹ و ۱۰۱ میلیارد دلار را نشان میدهد و سطح کنونی ۸۳ میلیارد دلار حتی پایینتر از این نقاط تاریخی است.
اما تجربه نشان میدهد که بازگشت ارزش دلاری نقدینگی از کف، لزوماً همراه با سقوط شدید دلار نبوده است. گاهی نرخ ارز برای مدتی آرام میگیرد، در حالی که نقدینگی، دستمزدها و قیمتهای ریالی به رشد خود ادامه میدهند؛ در نتیجه صورت کسر به مخرج نزدیکتر شده و ارزش دلاری نقدینگی مجدداً افزایش مییابد.
بنابراین نمیتوان از مشاهده کف تاریخی نتیجه گرفت که دلار باید ۳۰ یا ۴۰ درصد ارزان شود. این شکاف ممکن است از مسیر دیگری نیز بسته شود: یعنی قیمتهای ریالی خود را به نرخ ارز برسانند. این تفاوت برای تحلیل بازارهای دارایی بسیار اهمیت دارد.
بازگشت به ۱۴۱ میلیارد دلار از چه مسیری ممکن است؟
فاصله عدد فعلی با میانگین تاریخی بسیار زیاد است. برای افزایش شاخص از ۸۳ به ۱۱۶ میلیارد دلار، ارزش دلاری نقدینگی باید حدود ۴۰ درصد رشد کند و رسیدن به میانگین ۱۴۱ میلیارد دلار مستلزم افزایشی نزدیک به ۷۰ درصدی است. البته این محاسبه درباره مسیر رسیدن به این هدف اطلاعاتی ارائه نمیدهد.
فرض کنیم حجم نقدینگی ثابت بماند؛ در این صورت بازگشت شاخص به میانگین تاریخی نیازمند کاهش قابل توجه نرخ ارز خواهد بود. اما نقدینگی ثابت نیست و با سرعت بالایی رشد میکند. بنابراین، حتی اگر دلار مدتی در سطح فعلی ثابت بماند، افزایش حجم ریالی پول میتواند به تنهایی ارزش دلاری نقدینگی را بالا ببرد.
سناریوی سوم هم ترکیبی است: کاهش یا ثبات نسبی نرخ ارز همراه با ادامه افزایش نقدینگی و قیمتهای داخلی. تجربه اقتصادهای تورمی نشان میدهد که تعدیل نسبتهای اسمی الزاماً از یک مسیر انجام نمیشود؛ بنابراین عدد ۸۳ میلیارد دلار بیش از آنکه یک «هدف قیمتی برای دلار» باشد، تصویری از شکاف فعلی میان سرعت حرکت نرخ ارز و متغیرهای ریالی ارائه میدهد.
چرا بازار داراییها باید به این نسبت توجه کند؟
اهمیت این شاخص برای بازارهایی چون بورس، مسکن و سایر داراییهای ریالی از همین نقطه آغاز میشود. اگر نرخ ارز در مدت کوتاهی جهش کند اما قیمت کالاها، سود اسمی شرکتها، دستمزدها و ارزش ریالی داراییها با تأخیر تعدیل شوند، بسیاری از قیمتها بر حسب دلار ارزانتر به نظر میرسند. این مرحله میتواند باعث «عقبماندگی اسمی» برخی بازارها شود.
برای بورس، این موضوع از مسیر دیگری نیز قابل مشاهده است. برخی برآوردهای اخیر ارزش دلاری کل بازار سهام را حدود ۹۰ میلیارد دلار تخمین میزنند؛ فاصلهای بسیار زیاد با قله نزدیک به ۴۰۰ میلیارد دلاری سال ۱۳۹۹، هرچند مقایسه مستقیم این دو مقطع به دلیل تغییر تعداد شرکتها، سودآوری و شرایط اقتصادی نیازمند احتیاط است.
با این حال، پایین بودن نقدینگی دلاری به معنی صدور سیگنال خرید برای هیچ بازاری نیست. اگر نرخ ارز در سطح بالایی تثبیت شود اما تورم داخلی ادامه یابد، بخشی از تعدیل میتواند از طریق رشد اسمی داراییها رخ دهد.
رشد پول اجازه تثبیت پایدار ارزش ریال را نمیدهد
محمد بیات، کارشناس اقتصادی، در ارزیابی اخیر خود از بازار ارز، بر رابطه میان رشد پول و ارزش ریال تأکید کرده است.
به گفته او، زمانی که نقدینگی و پایه پولی با سرعت بالا افزایش مییابند ولی تولید واقعی با همان سرعت رشد نمیکند، فشار بر ارزش پول ملی به یک مسئله ساختاری تبدیل میشود. بنابراین تحلیل جهش دلار صرفاً با متغیرهای کوتاهمدت بازار ارز، تصویر کامل ماجرا را نشان نمیدهد.
این کارشناس اقتصادی افزود: عدد ۸۳ میلیارد دلار باید با احتیاط تفسیر شود. کاهش ارزش دلاری نقدینگی میتواند نشان دهد که نرخ ارز در این مقطع بسیار سریعتر از حجم پول حرکت کرده است، اما اگر رشد نقدینگی همچنان در سطوح بالا باقی بماند، بخشی از این فاصله میتواند نه از طریق کاهش دلار، بلکه با افزایش سطح عمومی قیمتها و متغیرهای اسمی اقتصاد جبران شود.
بیات تأکید کرد: از این منظر، مسیر پایدار برای تقویت ارزش ریال متفاوت از یک اصلاح کوتاهمدت در بازار ارز است. کاهش مستمر رشد پول، بهبود وضعیت مالی دولت و بانکها و افزایش ظرفیت تولید میتواند سرعت تضعیف پول ملی را کاهش دهد؛ وگرنه حتی دورههای آرامش ارزی ممکن است بیشتر نقش وقفه میان دو مرحله تعدیل را ایفا کنند.
این عدد به معنای ارزانی دلار نیست
کاهش ارزش دلاری نقدینگی به ۸۳ میلیارد دلار اتفاق مهمی است؛ به خصوص وقتی که این رقم در برابر میانگین تاریخی ۱۴۱ میلیارد دلار و سقف تاریخی حدود ۳۵۹ میلیارد دلار قرار میگیرد. مهمتر آنکه این کاهش در شرایطی رخ داده که حجم نقدینگی نه تنها کاهش نیافته بلکه نرخ رشد آن همچنان بالای ۵۰ درصد است.
اما پیام نمودار نباید به این صورت تفسیر شود که «دلار حتماً باید ارزان شود». این نسبت تنها نشان میدهد دلار نسبت به حجم پول ریالی بسیار جلوتر حرکت کرده است. شکاف ایجاد شده میتواند با اصلاح نرخ ارز، رشد نقدینگی و قیمتهای ریالی یا ترکیبی از هر دو تعدیل شود.
شاید مهمترین پیام عدد ۸۳ میلیارد دلار این باشد: پس از جهش نرخ ارز، پرسش بعدی اقتصاد ایران تنها درباره جهت حرکت دلار نیست؛ بلکه این است که قیمتهای ریالی و بازارهای دارایی با چه سرعتی خود را با سطح جدید متغیرهای پولی و ارزی هماهنگ خواهند کرد.