بر اساس گزارش سایت طلا، نیمه نخست سال ۱۴۰۵ به پایان رسید و سلسلهمراتب بازدهی داراییها تغییرات قابل توجهی داشت که تحلیلگران را با تصویری متفاوت از روندهای سنتی اقتصاد ایران مواجه کرد. برخلاف انتظارها، بازارها در این ۶ ماه نه بر محور «ارز و طلا»، بلکه حول «سرمایههای مولد و کالاهای مصرفی-سرمایهای» حرکت کردند. دادههای آماری مؤید این است که پارادایم سرمایهگذاری در سال ۱۴۰۵ دچار تغییر و جابهجایی معناداری شده است.
بورس؛ قهرمان بازگشت اعتماد
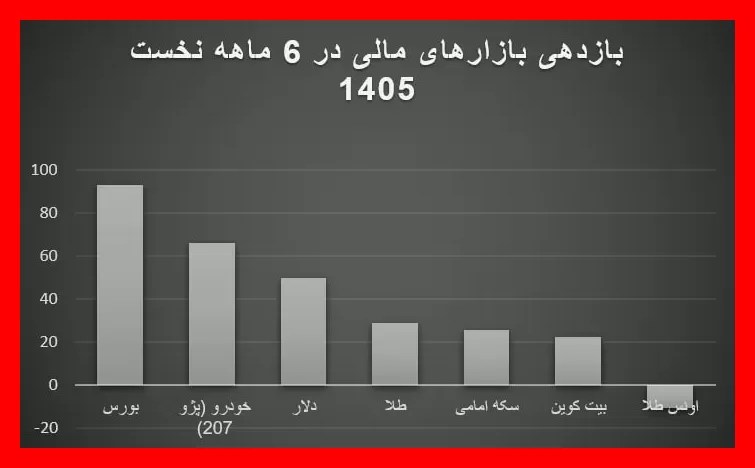
شاخص بورس با ثبت بازدهی چشمگیر ۹۳ درصدی به وضوح در صدر بازارهای مالی ایستاد. این جهش قابل توجه، به ویژه در شرایطی که ریسکهای سیستماتیک و تحولات منطقهای بر کشور سایه افکنده بود، نمایانگر «جریان قدرتمند نقدینگی» به سمت بازار سرمایه است. در واقع، بازار سهام توانسته است از تمامی رقبای خود پیشی گرفته و به اصلیترین محل جذب سرمایههای سرگردان تبدیل شود.
خودرو؛ محرک بینظیر بازارهای مصرفی
یکی از نکات قابل تأمل این نیمسال، بازدهی ۶۶ درصدی بازار خودرو است. خودرو که در ایران از کالایی صرفاً مصرفی به «دارایی سرمایهای» تبدیل شده، بار دیگر اثبات کرد که در دورههای تورمی مطمئنترین گزینه برای حفظ ارزش پول به شمار میرود. بازدهی ۶۶ درصدی در مدلهای پرتقاضا مانند پژو ۲۰۷ عملاً به معنای سبقت گرفتن این بازار از دلار و طلا در نیمه اول سال است.
بازارهای ارزی و فلزات؛ کاهش سرعت در ادامه تورم
برخلاف روندهای معمول، دلار با بازدهی ۵۰ درصدی در جایگاه سوم قرار گرفت. بازارهای طلا (۲۹ درصد) و سکه امامی (۲۶ درصد) نیز در نیمه پایین جدول بازدهی جای گرفتهاند. این اعداد نشان میدهد که با وجود استمرار انتظارات تورمی، «شتاب رشد» در این بازارها نسبت به بورس و خودرو به طور قابل توجهی کاهش یافته است.
بیتکوین و انس؛ حاشیه امن یا عقبنشینی؟
در حاشیه این رقابت، بیتکوین با بازدهی ۲۲ درصدی نشان داد که همچنان تحت تأثیر نوسانات جهانی است و نتوانسته به اندازه محرکهای داخلی رشد کند. در انتهای جدول، «انس جهانی طلا» با بازدهی منفی ضعیفترین عملکرد نیمسال را به خود اختصاص داد؛ امری که نشان میدهد بازارهای داخلی به طور مشهودی از عوامل جهانی فاصله گرفتهاند.
چرخش به سمت «بومیسازی سود»
شکاف عمیق میان بازدهی ۹۳ درصدی بورس و عملکرد تکرقمی یا منفی برخی داراییهای جهانی، پیام روشنی برای فعالان اقتصادی دارد: اقتصاد ایران در شش ماه نخست ۱۴۰۵ بیش از هر زمان دیگری به سمت «بومیسازی سود» حرکت کرده است. اکنون باید دید آیا این روند در نیمه دوم سال با توجه به رویکردهای احتمالی انقباضی یا انبساطی دولت ادامه خواهد یافت یا جریان نقدینگی بار دیگر به سمت بازارهای سنتی و امنتر بازمیگردد؟ پاسخ به این سؤال، کلید موفقیت سرمایهگذاران در نیمه دوم سال خواهد بود.