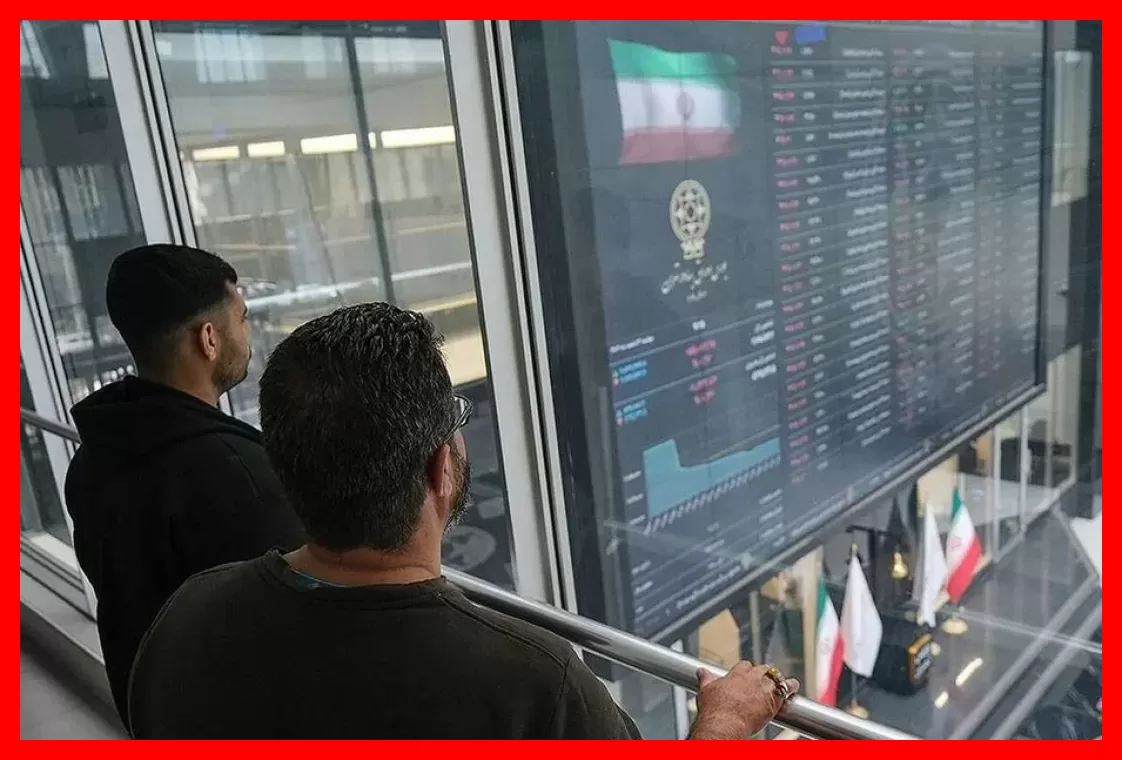
بر اساس گزارش سایت طلا، برخلاف الگوی معمولی که سرمایهگذاران نقدینگی خود را از بازار سهام به صندوقهای طلا، درآمد ثابت، اهرمی یا مختلط منتقل میکنند، در هفته دوم آبانماه ۱۴۰۵ این روند شکل نگرفت و این صندوقها نتوانستند مقصد جذابی برای سرمایهگذاران باشند و تنها صندوقهای نقره شاهد ورود پول حقیقی بودند.
مطالعه جریان ورود و خروج پول حقیقی در بخشهای مختلف بازار سرمایه طی هفته دوم آبانماه امسال، حاکی از تشدید فضای احتیاطی و افزایش نگرانیها در میان فعالان بازار است. دادههای منتشر شده نشان میدهد که سرمایهگذاران حقیقی در این هفته عمدتا از اکثر ابزارهای سرمایهگذاری بازار سرمایه خارج شدهاند؛ موضوعی که میتواند علامتی از افزایش بیاطمینانی و کاهش تمایل به پذیرش ریسک در وضعیت فعلی اقتصاد کشور تلقی شود.
۸ هزار میلیارد تومان نقدینگی حقیقی از سهام و حق تقدم خارج شد
بیشترین میزان خروج نقدینگی حقیقی در هفته دوم آبانماه مربوط به گروه سهام و حق تقدم بود. طبق آمارهای رسمی، این بخش با خروج حدود ۸ هزار و ۱۲۷ میلیارد تومان پول حقیقی مواجه شد و در صدر جدول داراییهایی قرار گرفت که بیشترین میزان خروج سرمایه را ثبت کردند.
در رتبه بعدی، صندوقهای سرمایهگذاری سهام و مختلط شاهد خروج ۷۴۸ میلیارد تومان نقدینگی حقیقی بودند. همچنین، برخلاف پیشبینیها، صندوقهای درآمد ثابت نتوانستند ورود پول را تجربه کنند و تقریباً ۳۵۹ میلیارد تومان نقدینگی حقیقی از این صندوقها خارج شد.
این اعداد و ارقام نشان میدهد که فشار فروش و کاهش رغبت به سرمایهگذاری تنها به سهام محدود نبوده و حتی بخشی از سرمایهگذاران از ابزارهای کمریسکتر بازار سرمایه نیز بیرون رفتهاند.
خروج بیش از ۵ هزار میلیارد تومان نقدینگی از سهام ۵۰ شرکت بزرگ
در میان گروههای مختلف بازار، سهام ۵۰ شرکت بزرگ نیز وضعیت نامطلوبی را تجربه کرد. این گروه در هفته دوم آبانماه با خروج ۵ هزار و ۲۱۸ میلیارد تومان پول حقیقی مواجه بود.
خروج قابل توجه نقدینگی از نمادهای بزرگ بازار نشان میدهد که فشار فروش تنها محدود به شرکتهای کوچک و متوسط نبوده و بخش قابل توجهی از سهام شاخصساز نیز تحت تاثیر کاهش تقاضای سرمایهگذاران حقیقی قرار گرفته است.
همچنین، صندوقهای اهرمی با خروج ۵۰۴ میلیارد تومان و صندوقهای طلا با خروج ۹۷۸ میلیارد تومان پول حقیقی روبرو شدند. این موضوع نشان میدهد که حتی ابزارهایی که معمولاً برای کسب سود از نوسانات بازار سهام یا طلا مورد توجه قرار میگیرند، در این هفته با فشار خروج سرمایه مواجه شدهاند.
صندوقهای نقره؛ تنها گروه با ورود پول حقیقی
در شرایطی که تقریباً تمام کلاسهای دارایی مورد بررسی با خروج نقدینگی مواجه شدند، صندوقهای نقره به شکل متفاوتی عمل کردند.
دادههای نموداری نشان میدهد که صندوقهای نقره در هفته دوم آبانماه توانستند حدود ۳۸۰ میلیارد تومان پول حقیقی جذب کنند و تنها گروهی بودند که جریان مثبت ورود سرمایه را ثبت نمودند.
این وضعیت میتواند نشانهای از افزایش توجه بخشی از سرمایهگذاران نسبت به نقره به عنوان یک دارایی جایگزین در شرایط نوسانات بازارهای مالی باشد. البته برای بررسی پایداری این جریان نقدینگی باید روند ورود پول در هفتههای آتی و همچنین تحولات قیمت جهانی نقره نیز مورد ارزیابی قرار گیرد.
سرگردانی نقدینگی در بازار سرمایه؛ نشانهای از افزایش احتیاط سرمایهگذاران
یکی از نکات مهم در تحلیل جریان نقدینگی هفته دوم آبان، همزمانی خروج سرمایه از بازار سهام، صندوقهای اهرمی، طلا و حتی صندوقهای درآمد ثابت است.
در شرایط عادی، نقدینگی خارج شده از سهام معمولاً به سوی صندوقهای درآمد ثابت یا صندوقهای طلا هدایت میشود؛ اما دادههای این هفته حاکی از فقدان چنین جابجایی گستردهای است.
این وضعیت میتواند بیانگر افزایش تمایل سرمایهگذاران به نگهداری نقدینگی به جای سرمایهگذاری، کاهش ریسک پرتفوی و انتظار برای شفافتر شدن شرایط اقتصادی و سیاسی باشد.
به طور کلی، رفتار سرمایهگذاران در هفته دوم آبان را نمیتوان صرفاً به عنوان یک جابجایی ساده میان ابزارهای مختلف سرمایهگذاری دانست؛ زیرا خروج پول از اکثر گروهها نشان میدهد که بخشی از فعالان بازار ترجیح دادهاند فعلاً از موقعیتهای سرمایهگذاری خود فاصله بگیرند.
آینده خروج پول از بورس؛ آیا ادامه خواهد داشت؟
ادامه روند خروج نقدینگی از بازار سرمایه به عوامل متعددی بستگی دارد. متغیرهای کلان اقتصادی، نرخ ارز، چشمانداز تورم، تحولات سیاسی، سیاستهای اقتصادی دولت و همچنین عملکرد شرکتهای بورسی از جمله مواردی هستند که میتوانند نقش مهمی در تصمیم سرمایهگذاران برای بازگشت به بازار ایفا کنند.
در صورتی که فضای نااطمینانی کاهش یابد و نشانههایی از بهبود چشمانداز سودآوری شرکتها و ثبات اقتصادی دیده شود، احتمال بازگشت بخشی از نقدینگی به بازار سرمایه وجود دارد.
با این حال، اگر خروج پول حقیقی از سهام و سایر ابزارهای سرمایهگذاری ادامه یابد، ممکن است فشار بیشتری بر تقاضا وارد شود و بازگشت اعتماد سرمایهگذاران به تأخیر بیفتد.